CCNL Metalmeccanici industria: una sintesi del recente rinnovo

Il ccnl metalmeccanici industria applicato dalle aziende aderenti Federmeccanica Assistal (Confindustria ) è stato rinnovato in data 5 febbraio 2021.

Incremento dei minimi contrattuali
Le parti hanno definito da oggi a giugno 2024, un incremento dei minimi tabellari di 112 euro alla quinta categoria (da giugno 2021, livello C3) che in percentuale equivale a circa il 6,2%.
Nella seguente tabella (fonte FIOM CGIL) sono riportati gli incrementi per singolo livello:

Nella seguente tabella si riportano i nuovi livelli (fonte FIOM CGIL):

Indennità di trasferta e di reperibilità, utile di cottimo
L’importo delle indennità di trasferta e di reperibilità sarà rivalutato sulla base dell’andamento dell’IPCA, mentre l’utile minimo di cottimo sarà ridefinito in occasione della stesura contrattuale.


Flexible benefit
L’articolo sui “flexible benefit” non è stato modificato, quindi l’importo di 200 euro dovrà continuare a essere erogato per tutta la vigenza contrattuale e manterrà anche per il futuro la caratteristica di ultrattività.


Fondo MétaSalute
E’ stata prevista la possibilità per i lavoratori che accederanno alla pensione di fruire – con pagamento a loro carico – di MètaSalute a condizione che siano stati iscritti al fondo per due anni continuativi.
Potranno iscriversi anche i lavoratori che in passato hanno cessato l’attività lavorativa e comunque siano stati iscritti al fondo per due anni continuativi. L’iscrizione sarà possibile dalla data di istituzione della “gestione separata pensionati”.
L’importo, le modalità di contribuzione, le prestazioni per i pensionati verranno definite dal Fondo metàSalute tenendo conto delle indicazioni delle Parti sociali.


Fondo Cometa
Per incentivare l’adesione al Fondo, in particolare dei lavoratori più giovani, a decorrere dal 1° giugno 2022, i lavoratori di età inferiore a 35 anni che aderiranno al Fondo Pensione, beneficeranno di una contribuzione a carico del datore di lavoro maggiorata al 2,2%.

Apprendistato
Nella stesura del testo contrattuale, le Parti hanno convenuto che il regime del “sottoinquadramento” per gli apprendisti verrà sostituito dalla percentualizzazione della retribuzione del livello di inquadramento nelle misure dell’85%, del 90% e del 95% da applicarsi per ciascun terzo della durata dell’apprendistato.


Lavoro agile
Si demanda ad una Commissione la definizione di un quadro normativo sugli effetti del lavoro agile per come evolverà al termine della Pandemia, iniziando con argomenti come “il diritto alla disconnessione”, l’esercizio dei diritti sindacali, la tutela della privacy, l’utilizzo e la cura degli strumenti di lavoro e l’accesso alla formazione.
Le Parti hanno inoltre riconfermato il principio di parità di trattamento tra il lavoro svolto da remoto e quello svolto in presenza.
Buoni pasto e smart working

Come si inserisce la disciplina dei buoni pasto ai lavoratori in smart working?

È questo l’interrogativo su cui fa chiarezza l’approfondimento scritto da Dario Fiori e Antonello Orlando per conto della Fondazione Studi Consulenti del Lavoro del 25 febbraio che parte proprio da un’analisi dell’istituto del lavoro agile, introdotto nel nostro ordinamento dalla legge n. 81/2017 ed esploso con la formula emergenziale dovuta all’epidemia da Covid-19. 

Nel documento si passano in rassegna i presupposti civilistici dei ticket restaurant, analizzati sulle base delle disposizioni normative e delle pronunce della giurisprudenza, oltre a considerarne la disciplina fiscale attraverso le recenti diposizioni e le principali indicazioni di prassi, anche alla luce degli ultimi chiarimenti forniti dall’Agenzia delle Entrate con la risposta ad interpello n. 123/2021.

Leggi l’approfondimento sulla disciplina dei buoni pasto ai lavoratori in smart working.

I veicoli aziendali concessi in uso promiscuo: le nuove percentuali del 2021 e i dubbi ancora irrisolti.

Come previsto dalla Legge di Bilancio per il 2020, a partire dal 1° gennaio 2021 divengono efficaci le nuove percentuali per la tassabilità delle vetture assegnate in uso promiscuo con un impatto inquinante più alto; di contro, si ritorna alla normale soglia di esenzione fiscale prevista per i fringe benefit dall’articolo 51, comma 3, Tuir, e raddoppiata in via eccezionale per il solo 2020 dal Decreto Agosto. Il presente contributo, oltre ad approfondire l’imponibilità diversificata propria delle auto aziendali concesse ai lavoratori in uso promiscuo, si occupa di analizzare i possibili effetti sulla relativa tassazione da parte del sistema WLTP per la rilevazione delle emissioni di anidride carbonica, con un focus sui chiarimenti parziali forniti dall’Agenzia delle entrate nella risoluzione n. 46/E/2020.

Leggi l’approfondimento curato dallo Studio e pubblicato sulla rivista “Strumenti di Lavoro” del Gruppo Euroconference S.p.A.

Agevolazioni fiscali per investimenti in Startup e PMI innovative

Il 15 febbraio 2021 è stato pubblicato sulla Gazzetta Ufficiale, il decreto del Ministro dello Sviluppo Economico di concerto con il Ministro dell’Economia e delle Finanze del 28 dicembre 2020  attuativo degli incentivi previsti dall’art.38 commi 7, 8 e 9 del D.L. n. 34/2020 (c.d. “Decreto Rilancio”) per chi investe in startup e PMI innovative ammissibili.

Le disposizioni in esame si applicano, a norma dell’art.9 Decreto Attuativo, in relazione agli investimenti effettuati successivamente al 1 gennaio 2020 e a partire dal periodo d’imposta successivo a quello in corso al 31 dicembre 2019.

Le misure prevedono una detrazione dall’imposta sul reddito delle persone fisiche di importo pari al 50% della somma investita dal contribuente (persona fisica o società di persone) nel capitale di startup o PMI innovative ammissibili. La detrazione può essere applicata a tutti gli investimenti in:

  • startup innovative (comma 7), il limite dell’investimento agevolabile è pari ad euro 100.000 per periodo d’imposta; per l’eventuale importo eccedente si potrà applicare la detrazione preesistente del 30% (art. 29 del Decreto Crescita 2.0);
  • PMI innovative (comma 8), il limite dell’investimento agevolabile è invece pari ad euro 300.000 per periodo d’imposta; per l’eventuale importo eccedente si potrà applicare la detrazione preesistente del 30%.

ISTANZA DI ACCESSO ALL’AGEVOLAZIONE

Per accedere all’agevolazione, la start up o PMI beneficiaria  deve presentare un’apposita istanza on line tramite la piattaforma informatica “Incentivi fiscali in regime «de minimis» per investimenti in start-up e PMI innovative” a cura del Ministero dello Sviluppo Economico.

Per gli investimenti effettuati nel corso dell’anno 2020, ai fini del riconoscimento dell’incentivo in capo al soggetto investitore, l’impresa beneficiaria può presentare l’istanza successivamente all’investimento stesso, purché nel periodo compreso tra il 1 marzo e il 30 aprile 2021.

A regime, invece, l’impresa beneficiaria dovrà presentare l’istanza prima dell’effettuazione dell’investimento da parte dell’investitore, tramite la Piattaforma.

LIMITE DE MINIMIS

Il Ministero dello Sviluppo economico verifica, tramite il registro nazionale degli aiuti, il rispetto da parte dell’impresa beneficiaria del massimale de minimis, notificando gli esiti dell’accertamento sia all’impresa che all’investitore. L’esito negativo blocca la finalizzazione della presentazione dell’istanza e la fruizione dell’incentivo. In caso di accertamento di utilizzo parziale del massimale dei 200.000 euro per aiuti de minimis già ottenuti nel periodo considerato dall’impresa interessata, la stessa deve presentare una nuova istanza con gli importi rideterminati.

I DOCUMENTI CHE DEVE CONSERVARE IL BENEFICIARIO

L’agevolazione spetta a condizione che gli investitori ricevano e conservino una dichiarazione del legale rappresentante dell’impresa beneficiaria (secondo il modello di cui all’allegato B del Decreto Attuativo), da rilasciare entro 30 giorni dal conferimento, che attesti:

  • l’importo dell’investimento;
  • il codice COR rilasciato dal registro nazionale degli aiuti; e
  • l’importo della detrazione fruibile.

Se vuoi ricevere ulteriori informazioni o consulenza in merito alle agevolazioni fiscali per investimenti in Start up e PMI innovative contattaci.

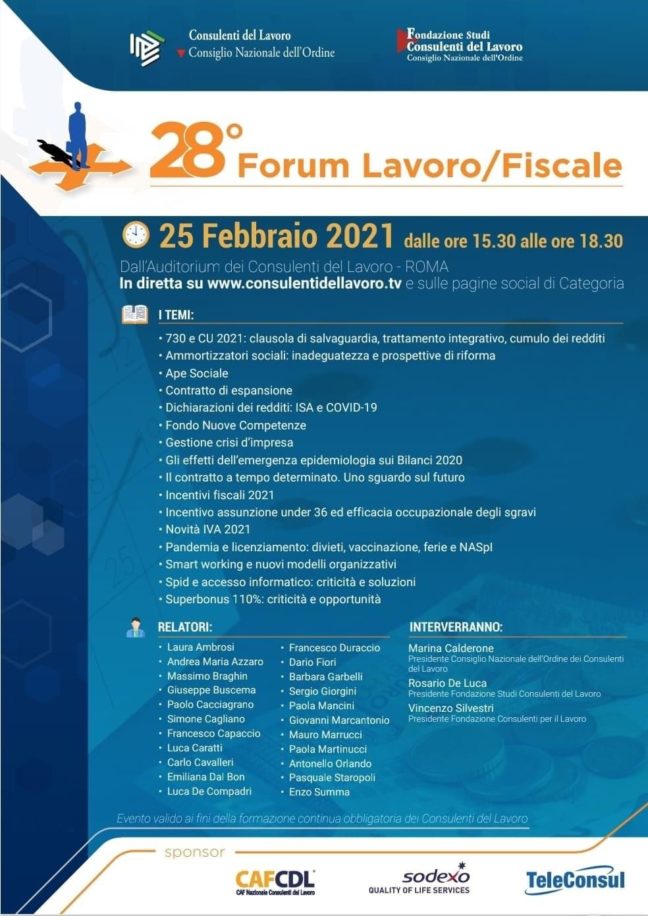
Forum lavoro/fiscale sulle ultime novità in diretta il 25 febbraio 2021 ore 15:30

Dario Fiori è stato invitato a partecipare come relatore alla nuova edizione del Forum lavoro/fiscale di Fondazione Studi Consulenti del Lavoro che si terrà il 25 febbraio 2021 dalle ore 15,30. L’evento potrà essere seguito in diretta su www.consulentidellavoro.tv e sulle pagine social di categoria dei Consulenti del Lavoro.
Per conoscere ospiti e temi trattati clicca sulla locandina!